Sommaire
Points essentiels
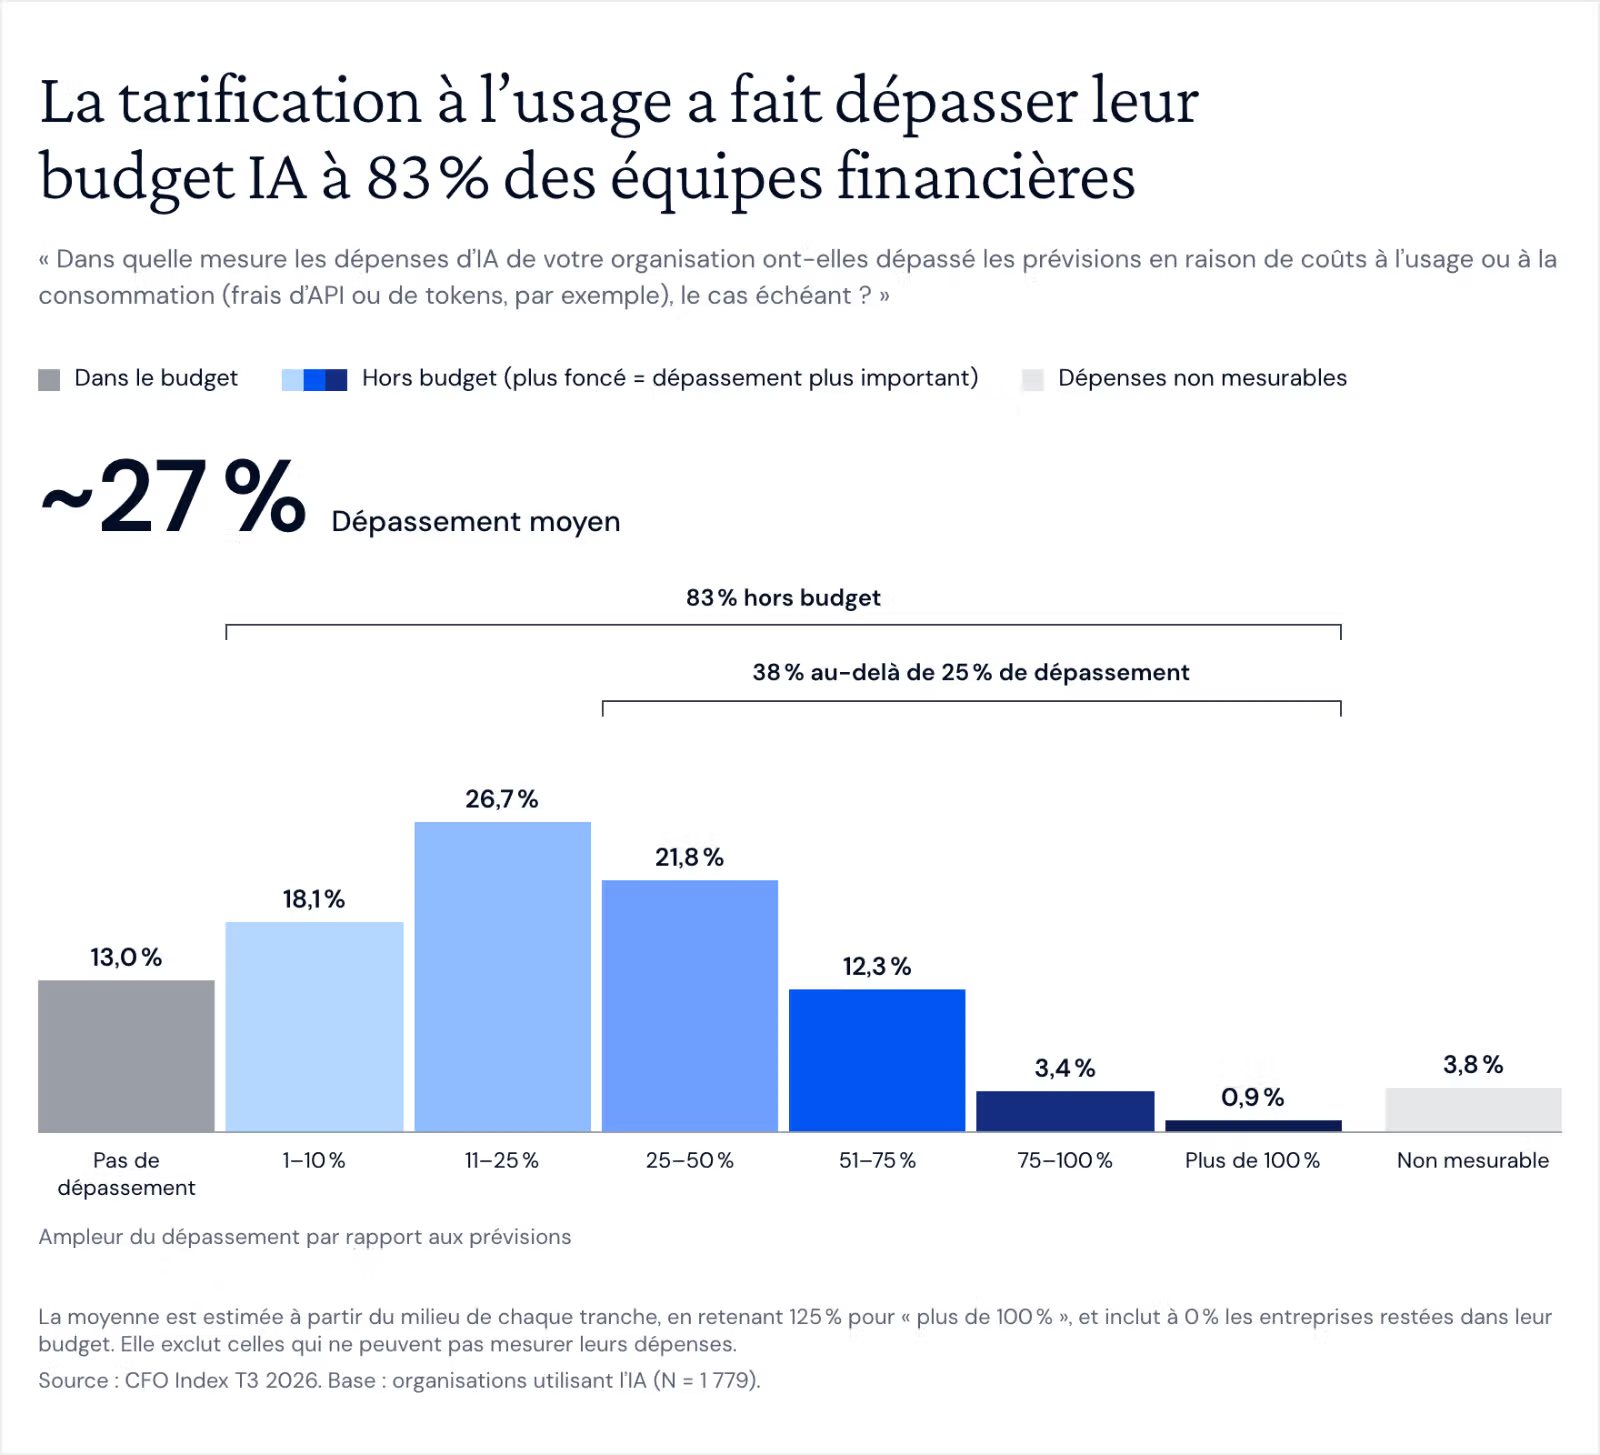
- 83 % des entreprises dépassent leur budget IA, avec des dépenses en moyenne ~27 % supérieures aux prévisions.
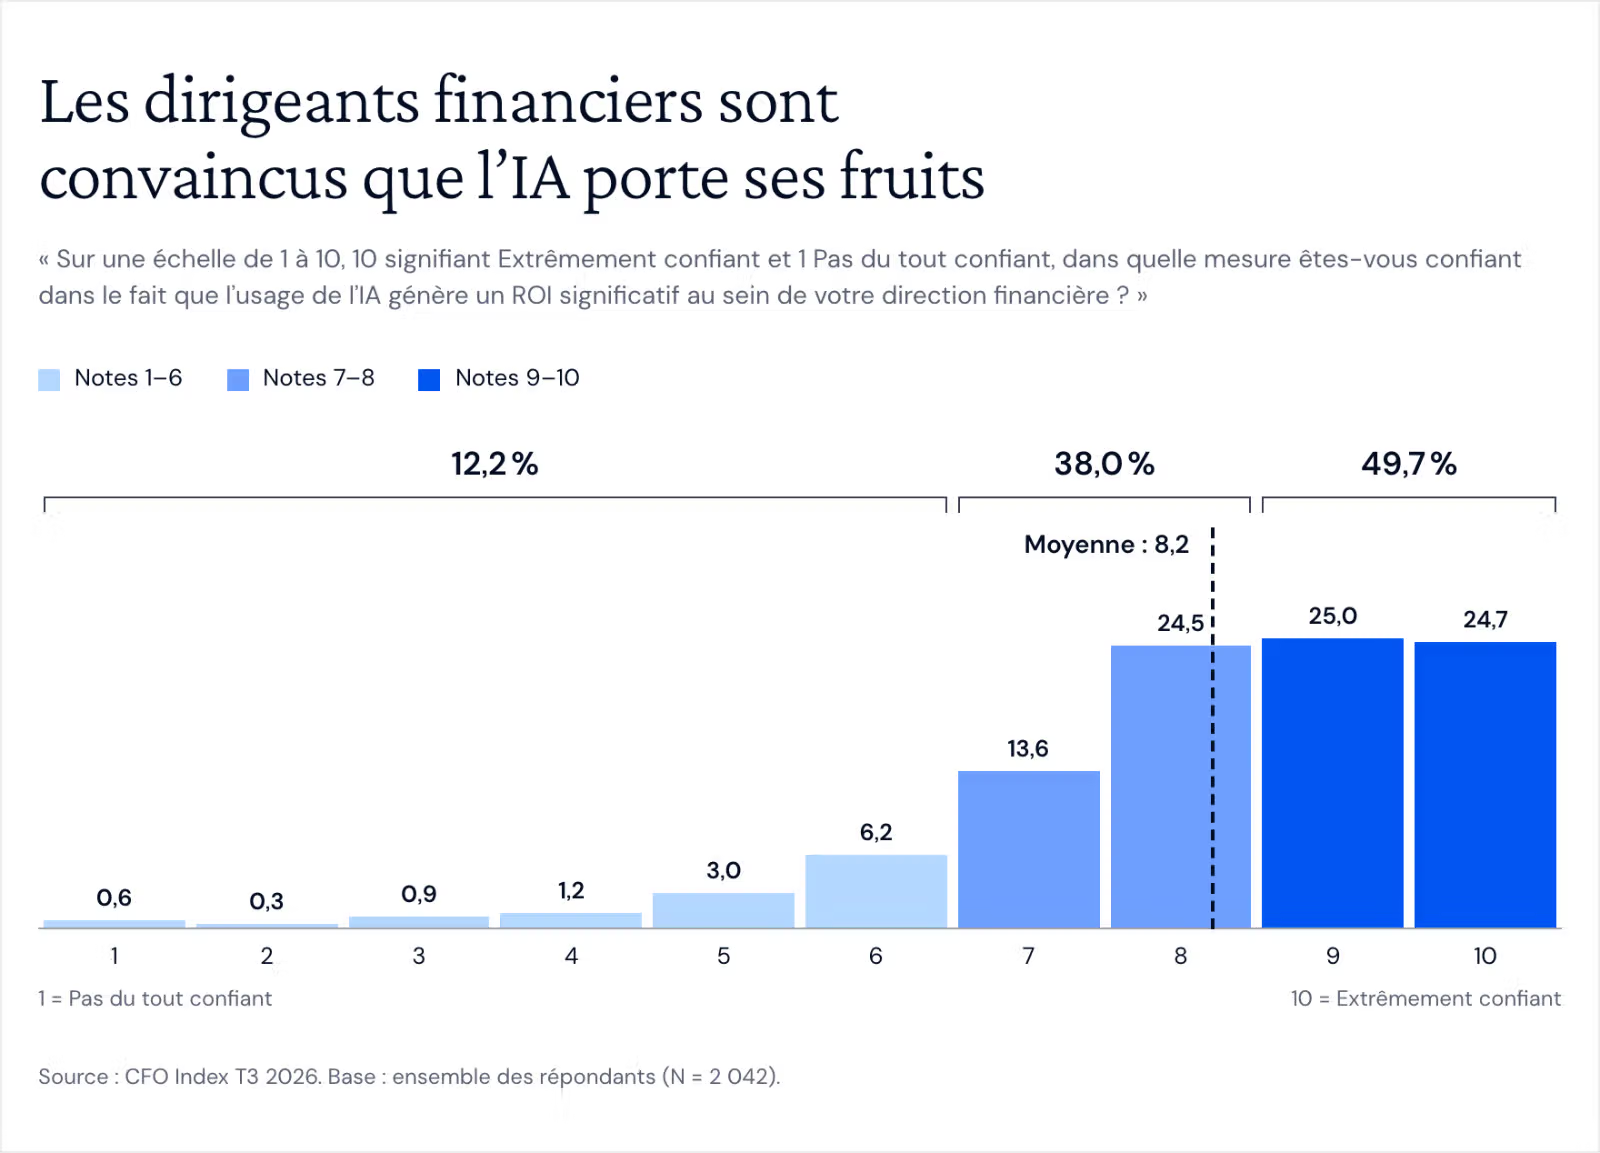
- La confiance dans l’IA reste très élevée : la confiance moyenne dans le ROI atteint 8,2/10, malgré des dépassements de budget généralisés.
- L’IA transforme les emplois plutôt qu’elle ne les remplace : 32 % ont augmenté les effectifs de leurs équipes Finance grâce à l’IA, contre 20 % qui les ont réduits.
- 1 entreprise sur 3 réduit déjà ses recrutements pour les postes que l’IA peut prendre en charge, signe que son impact pourrait être plus important sur les futurs postes que sur les emplois existants.
- Les équipes Finance consacrent ~32 heures par mois au reporting exécutif. Et les équipes les plus matures en matière d’IA y passent en réalité plus de temps, et non moins.
- Le Royaume-Uni va à contre-courant : 70 % des responsables Finance britanniques déclarent que le changement de gouvernement a renforcé leur confiance, tandis que leurs prévisions de croissance du chiffre d’affaires atteignent 13,2 %.


Nous voici déjà à la fin du 3ème trimestre 2026. Et même si nous n’avons rien connu d’aussi marquant qu’au second trimestre, il y a eu largement de quoi empêcher les directeurs financiers de dormir.
La Fed a relevé ses taux pour la première fois depuis 2023, le pétrole dépasse les 100 $ le baril, et les élections de mi-mandat approchent à grands pas.
Le Royaume-Uni en est à son septième Premier ministre depuis le vote du Brexit, la dette publique française atteint son plus haut niveau depuis 1946, et le gouvernement de Merz traverse une crise en Allemagne.
Parallèlement, les investissements (capex) dans l'IA ont encore augmenté, portés en grande partie par le passage à une tarification à la consommation chez de grands fournisseurs comme Anthropic.
Alors, comment les équipes finance réagissent-elles dans le monde entier ?
Facteurs d'incertitude et réponse aux turbulences
Il n'y a pas un seul facteur d'incertitude dominant au T3. Les 11 facteurs obtiennent tous un score compris entre 2,76 et 2,99 sur une échelle d'impact à 4 points.
Chacun est évalué à un niveau d'impact « modéré » environ, les directeurs financiers ne s'inquiètent pas d'un problème majeur en particulier, ils sont simplement inquiets de manière générale.
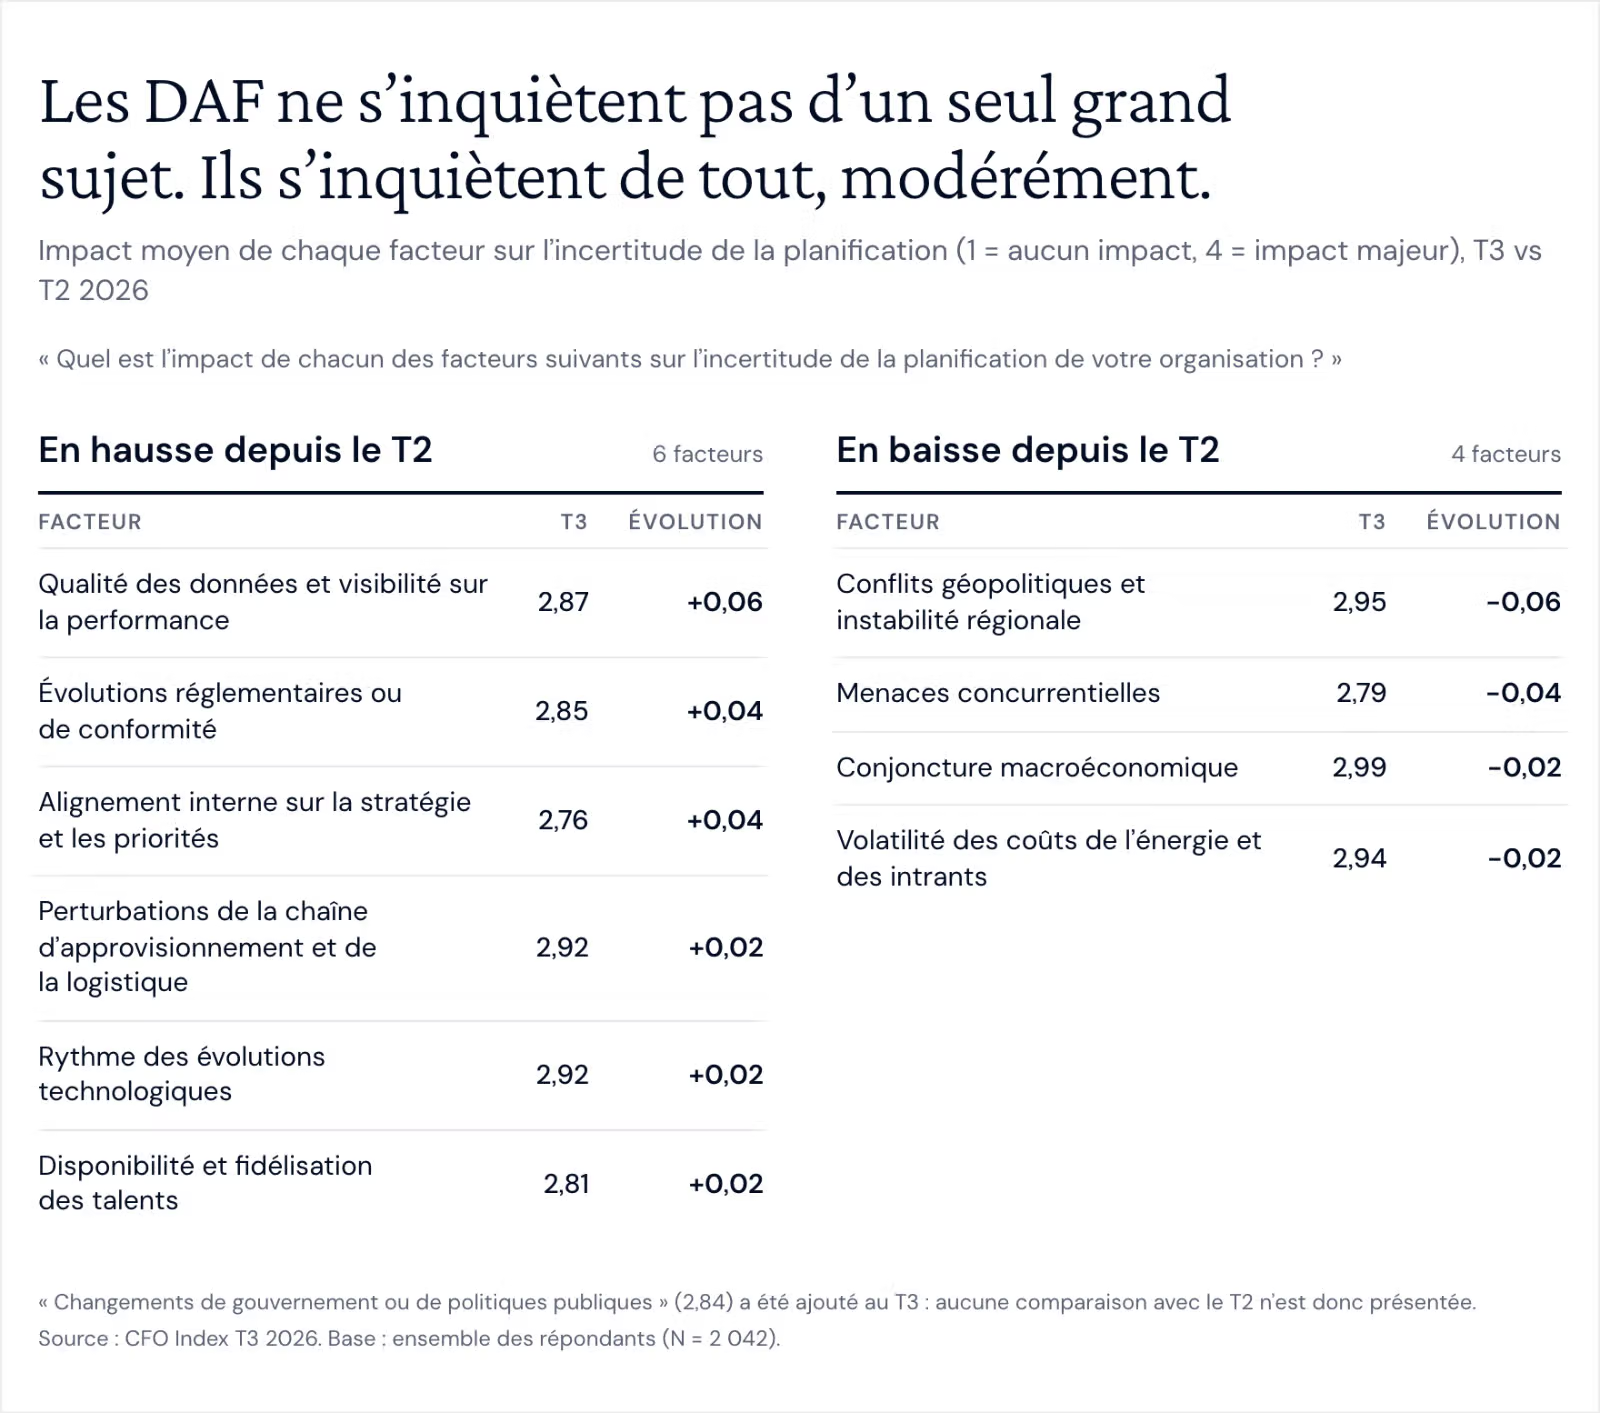
Les chocs externes (macroéconomie, géopolitique, concurrence) se sont légèrement atténués, tandis que les pressions internes (qualité des données, alignement stratégique, talents, réglementation) ont toutes légèrement augmenté. Mais les conflits géopolitiques restent le principal facteur d'incertitude à l'échelle mondiale, pour des raisons évidentes.
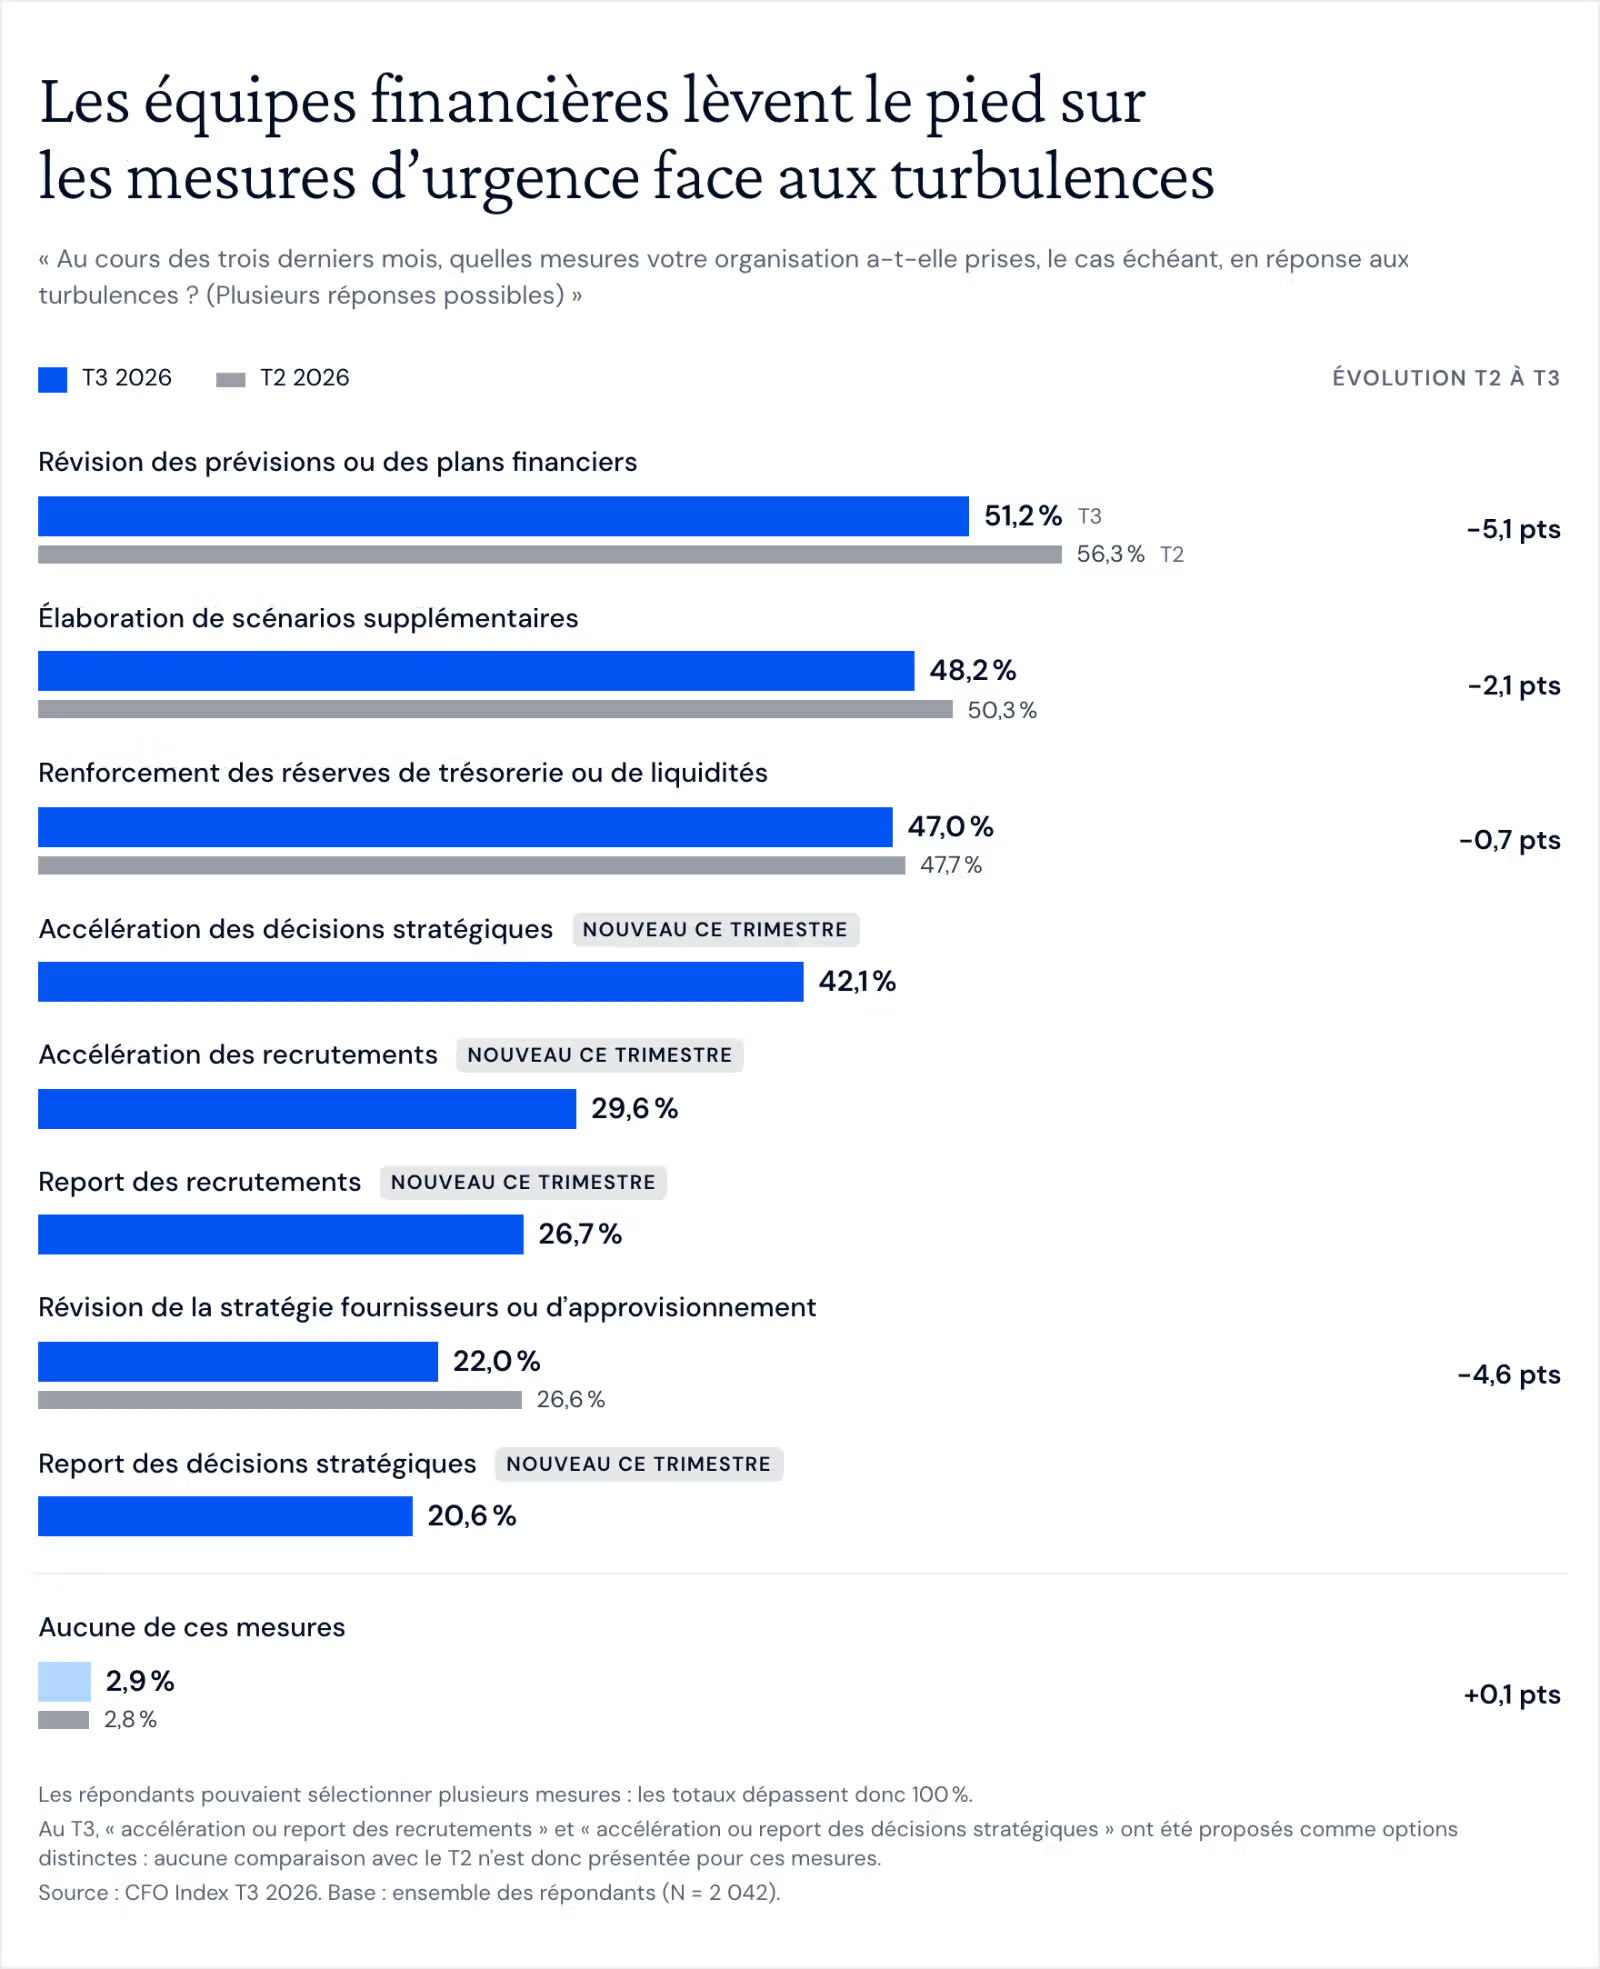
Par ailleurs, on observe une baisse générale de l'activité de réponse « d'urgence » aux turbulences : ce trimestre a été moins chargé pour les équipes finance.
Vous souhaitez améliorer vos capacités de planification de scénarios ? Nous avons ce qu'il vous faut : téléchargez notre guide pratique ici.
Performance du chiffre d'affaires, croissance attendue et confiance
La performance du chiffre d'affaires sur l'année écoulée, aux États-Unis comme au Royaume-Uni, est restée résiliente malgré l'incertitude. La France et l'Allemagne sont quant à elles nettement plus pessimistes, toutes deux affichant des baisses par rapport à leurs chiffres du T2.
Le même constat se retrouve dans les chiffres de confiance : nous avons observé une chute spectaculaire des niveaux de confiance (part des répondants se déclarant moyennement ou très confiants quant à l'orientation de leur organisation) aux États-Unis, en France et en Allemagne.
Au Royaume-Uni, en revanche, ce chiffre a progressé de 2,1 points, ce qui en fait désormais le marché le plus optimiste.
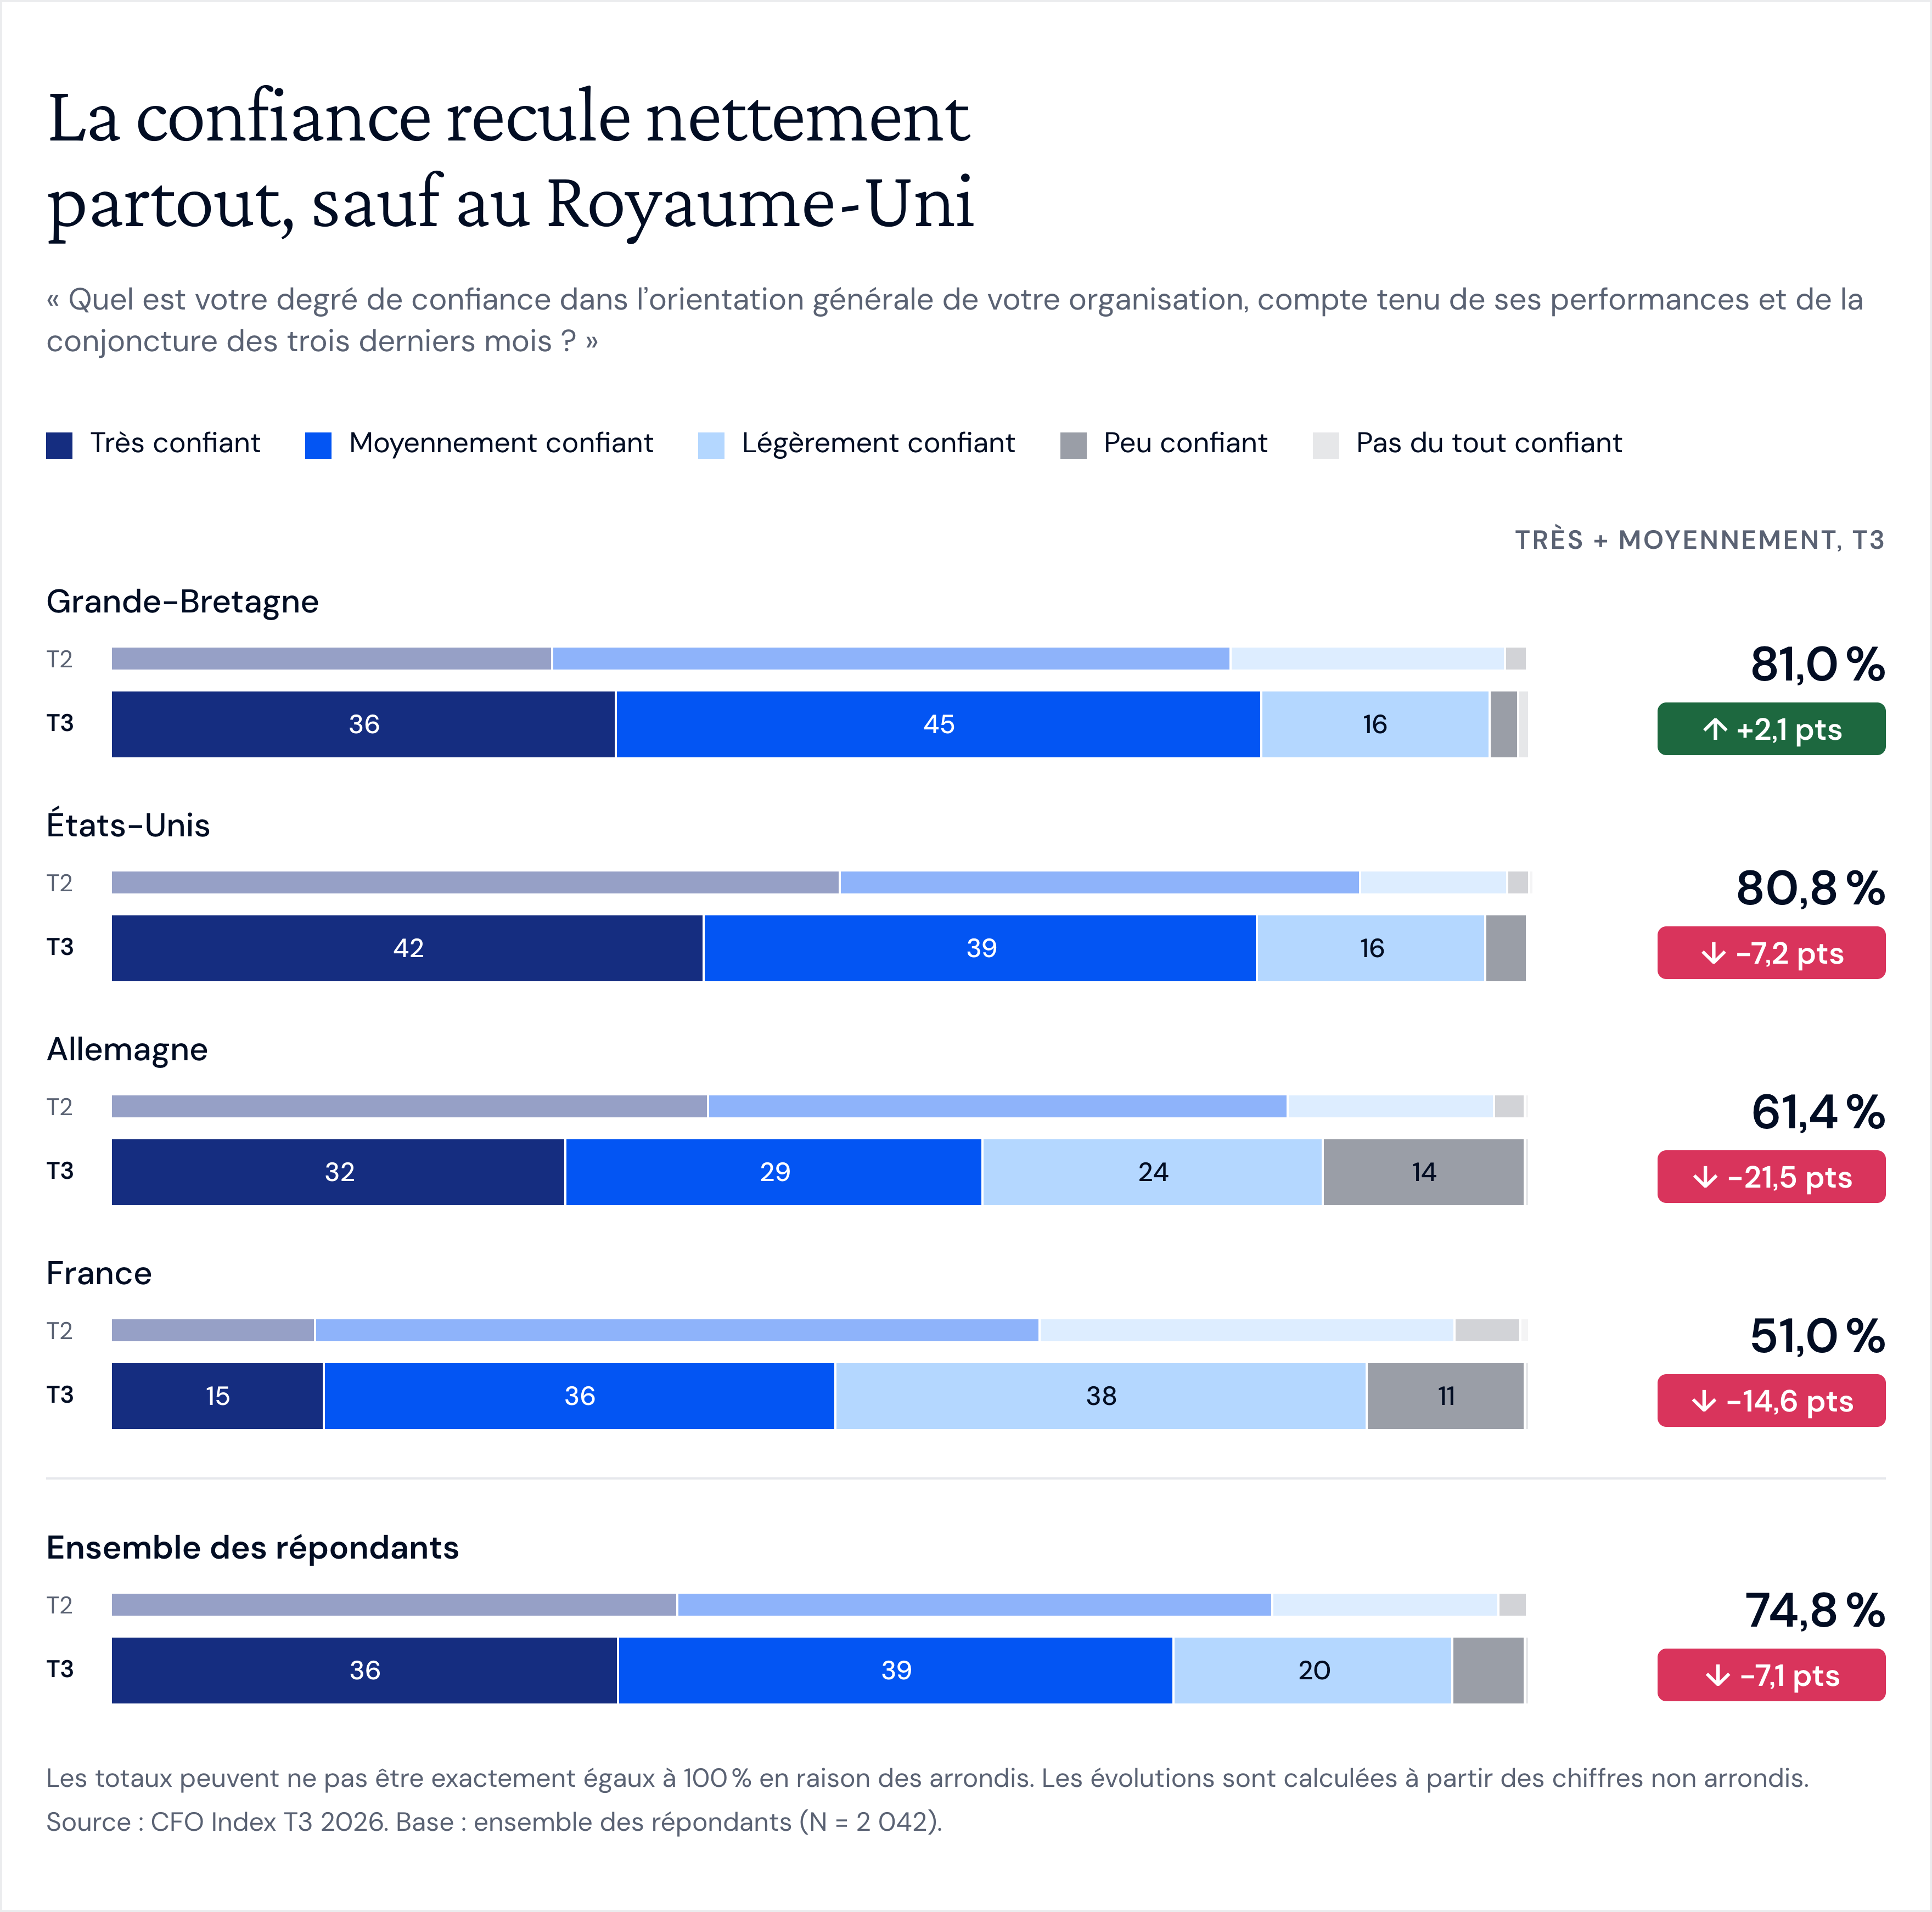
Ce déclin se concentre au sommet de la hiérarchie : chez les CFO et Directeurs financiers, la part des « très confiants » a chuté d'environ 9 points, alors qu'elle est restée quasiment stable chez les managers (+0,8).
Ce sont les personnes les plus proches du conseil d'administration, du coût du capital et du compte de résultat global qui ont perdu le plus de confiance, ce qui n'est peut-être pas surprenant au cours d'un trimestre marqué par une hausse des taux et une révision des hypothèses de croissance.
L'effet Burnham, et les élections de mi-mandat qui se profilent
C'est officiel : on observe un « effet Burnham » au Royaume-Uni.
70 % des répondants affirment que le changement à la tête du gouvernement britannique a directement renforcé leur confiance (26 % de manière significative), et seuls 9 % indiquent qu'elle a diminué. Associée aux prévisions de croissance (et au fait que le Royaume-Uni est le seul marché affichant une hausse des investissements prévus dans l'IA), la situation y paraît relativement favorable.
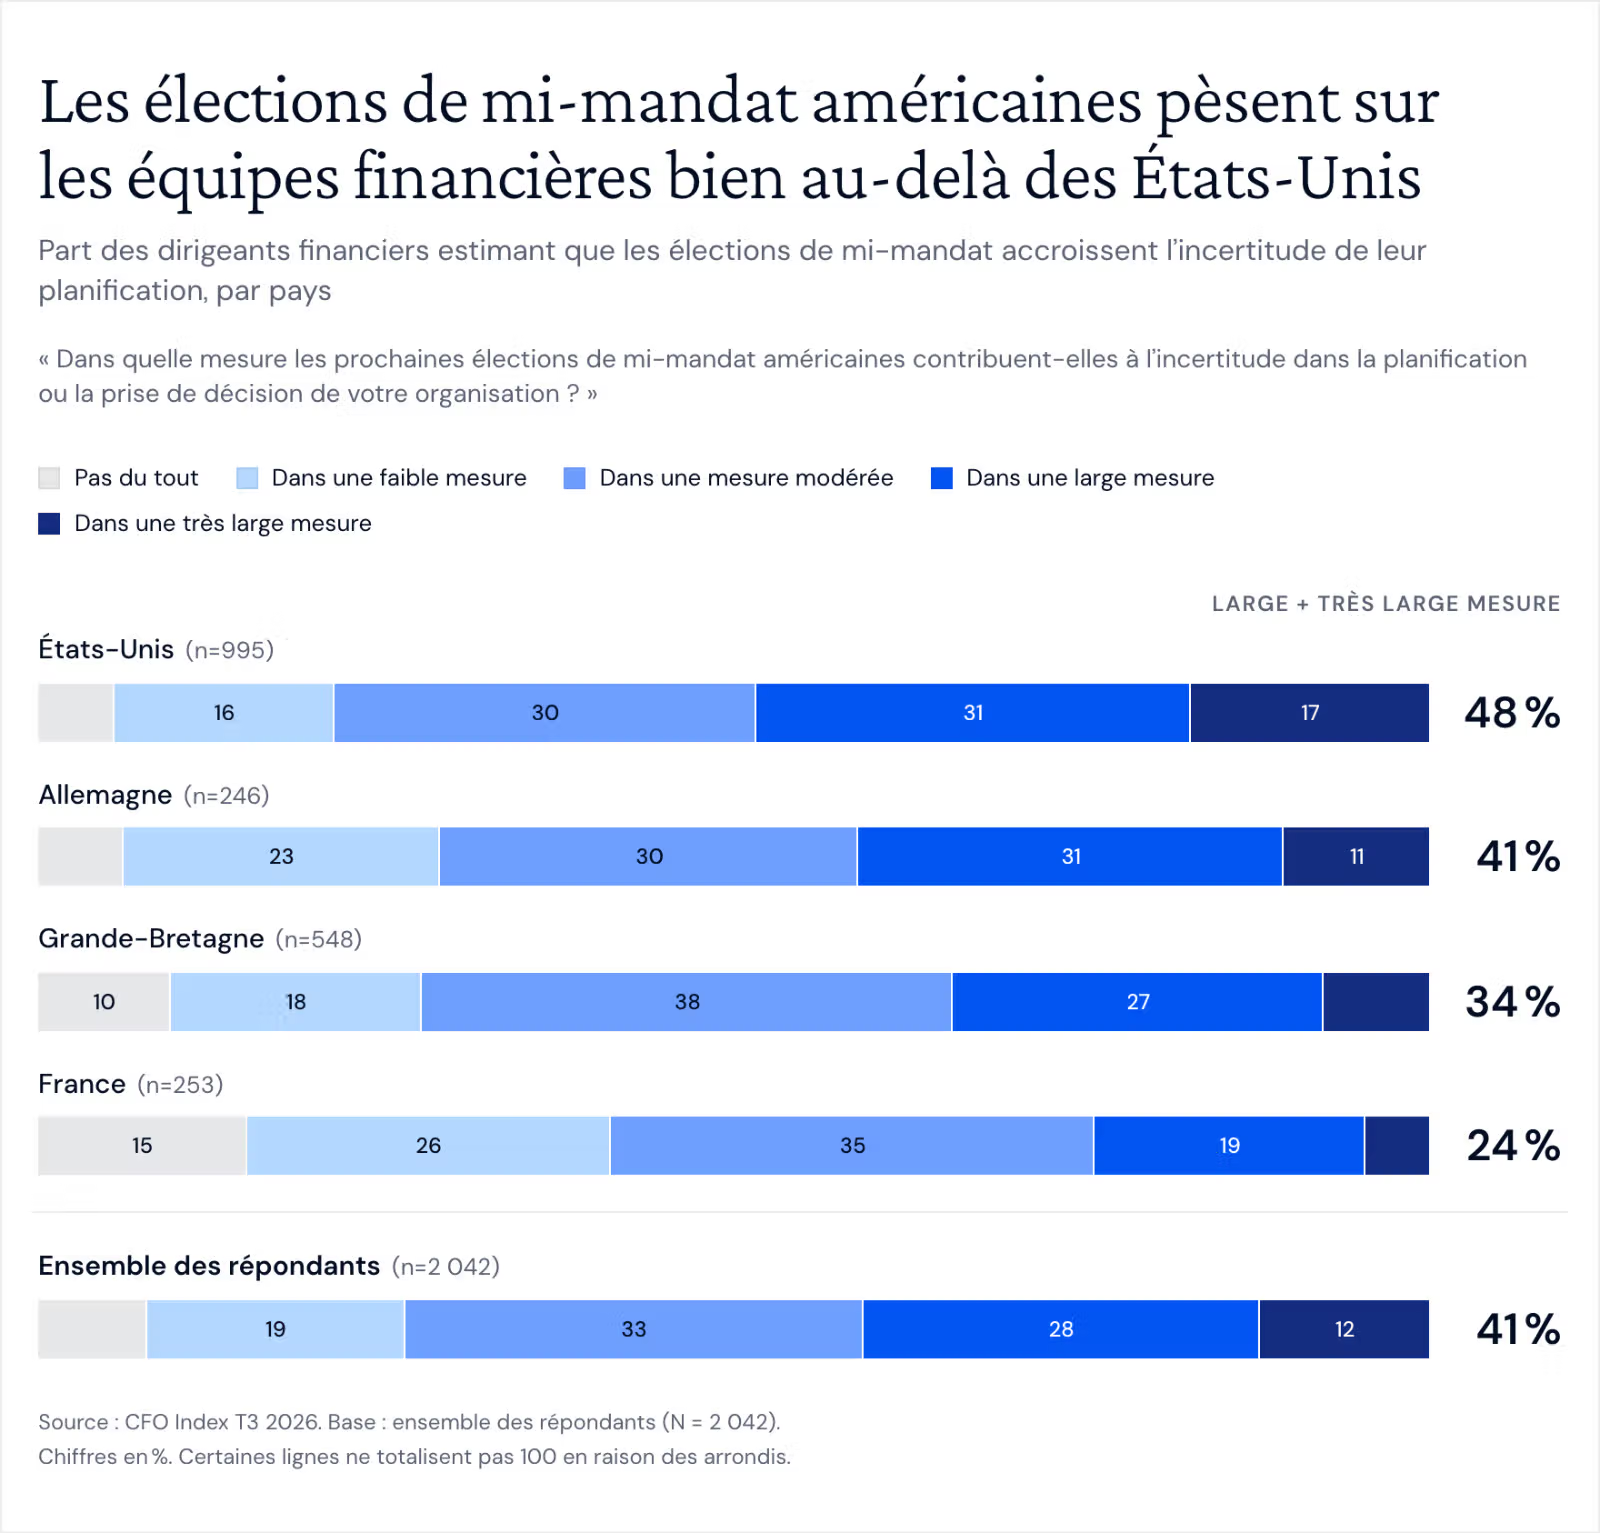
Par ailleurs, les élections de mi-mandat américaines constituent une source d'inquiétude majeure pour les équipes financières du monde entier.
Cette inquiétude est bien sûr la plus forte aux États-Unis (48 % déclarent qu'elle alimente l'incertitude dans leur planification de manière importante, voire très importante), mais ce chiffre atteint 41 % en Allemagne, 34 % au Royaume-Uni et 24 % en France.
Et l'élection française de 2027 pèse déjà sur les plans. Parmi les répondants français, 40 % estiment qu'elle ajoute une incertitude importante ou plus, une proportion qui grimpe à 54 % chez les VP/directeurs financiers.
L'IA est-elle hors de contrôle ?
La plupart des entreprises disposent désormais d'une gouvernance de l'IA
La majorité des entreprises déclarent contrôler leurs outils d'IA de manière centralisée.
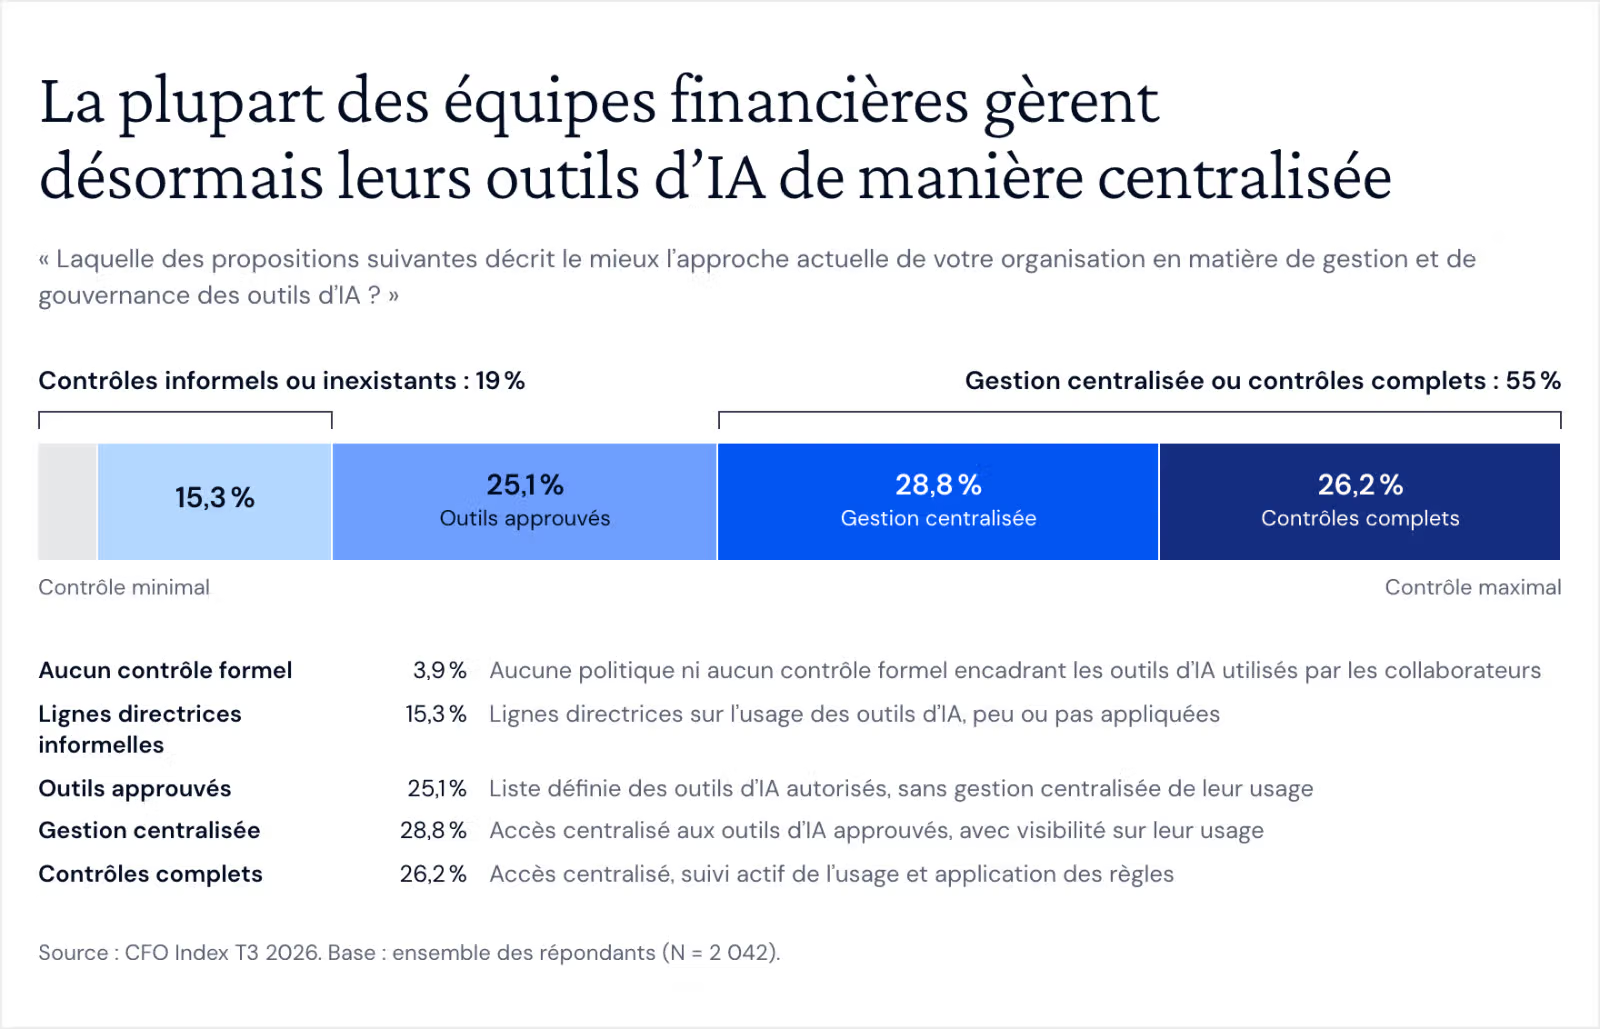
Plus de la moitié (55 %) gèrent de manière centralisée l'accès aux outils approuvés, et 26 % disposent de contrôles complets. Un quart (25 %) ont défini des outils approuvés, et 19 % n'ont que des directives informelles ou aucun contrôle.
Mais une tendance déjà observée lors des trimestres précédents se confirme dans les données : les dirigeants et les managers perçoivent la gouvernance de manière très différente.
Parmi les CFO et Directeurs financiers, 66 % décrivent des contrôles centralisés ou complets, contre 45 % des managers. Un quart des managers (25 %) estiment que la gouvernance est informelle, voire inexistante.
Vous cherchez un moyen de mieux comprendre vos dépenses ? Découvrez le AI Investment Planner de Pigment ici.
Il semblerait que les politiques mises en place par la direction ne soient pas encore correctement diffusées au sein des organisations. C'est un problème sérieux, car…
Tout le monde dépasse largement son budget
83 % des répondants affirment que les coûts à la consommation ont fait dépasser leurs dépenses par rapport aux prévisions. Seuls 13 % sont restés dans leur budget, et 4 % ne parviennent pas du tout à mesurer leurs dépenses. Le dépassement médian se situe entre 11 et 25 %.
Cependant, 38 % dépassent leur budget de plus de 25 % et 17 % de plus de 50 %, ce qui porte la moyenne à environ 27 %.
On en voit l'impact dans les chiffres d'investissement dans l'IA : la hausse attendue des budgets pour l'année prochaine est passée de 19,1 % à 15,6 %, son niveau le plus bas à ce jour. Fait crucial, ce chiffre est inférieur au dépassement moyen de cette année, un signe clair que la croissance des dépenses en IA a atteint son pic.
Mais ils estiment que cela en vaut toujours la peine
La confiance dans le retour sur investissement (ROI) de l'IA est globalement élevée. Le score moyen est de 8,2 sur 10, 50 % des répondants attribuant une note de 9 à 10, et seulement 12 % une note de 6 ou moins. Cela paraît un peu étonnant, car le « ROI peu clair » constitue un frein de plus en plus important au fil des trimestres.
Bénéfices et obstacles
Les bénéfices que les équipes finance tirent de l’IA évoluent une nouvelle fois. Les gains de productivité et d’efficacité restent le principal bénéfice perçu, mais reculent de 5 points ce trimestre.
La réduction des tâches manuelles, dont on pourrait s’attendre à ce qu’elle figure parmi les principaux bénéfices, recule chaque trimestre depuis le début de l’étude.
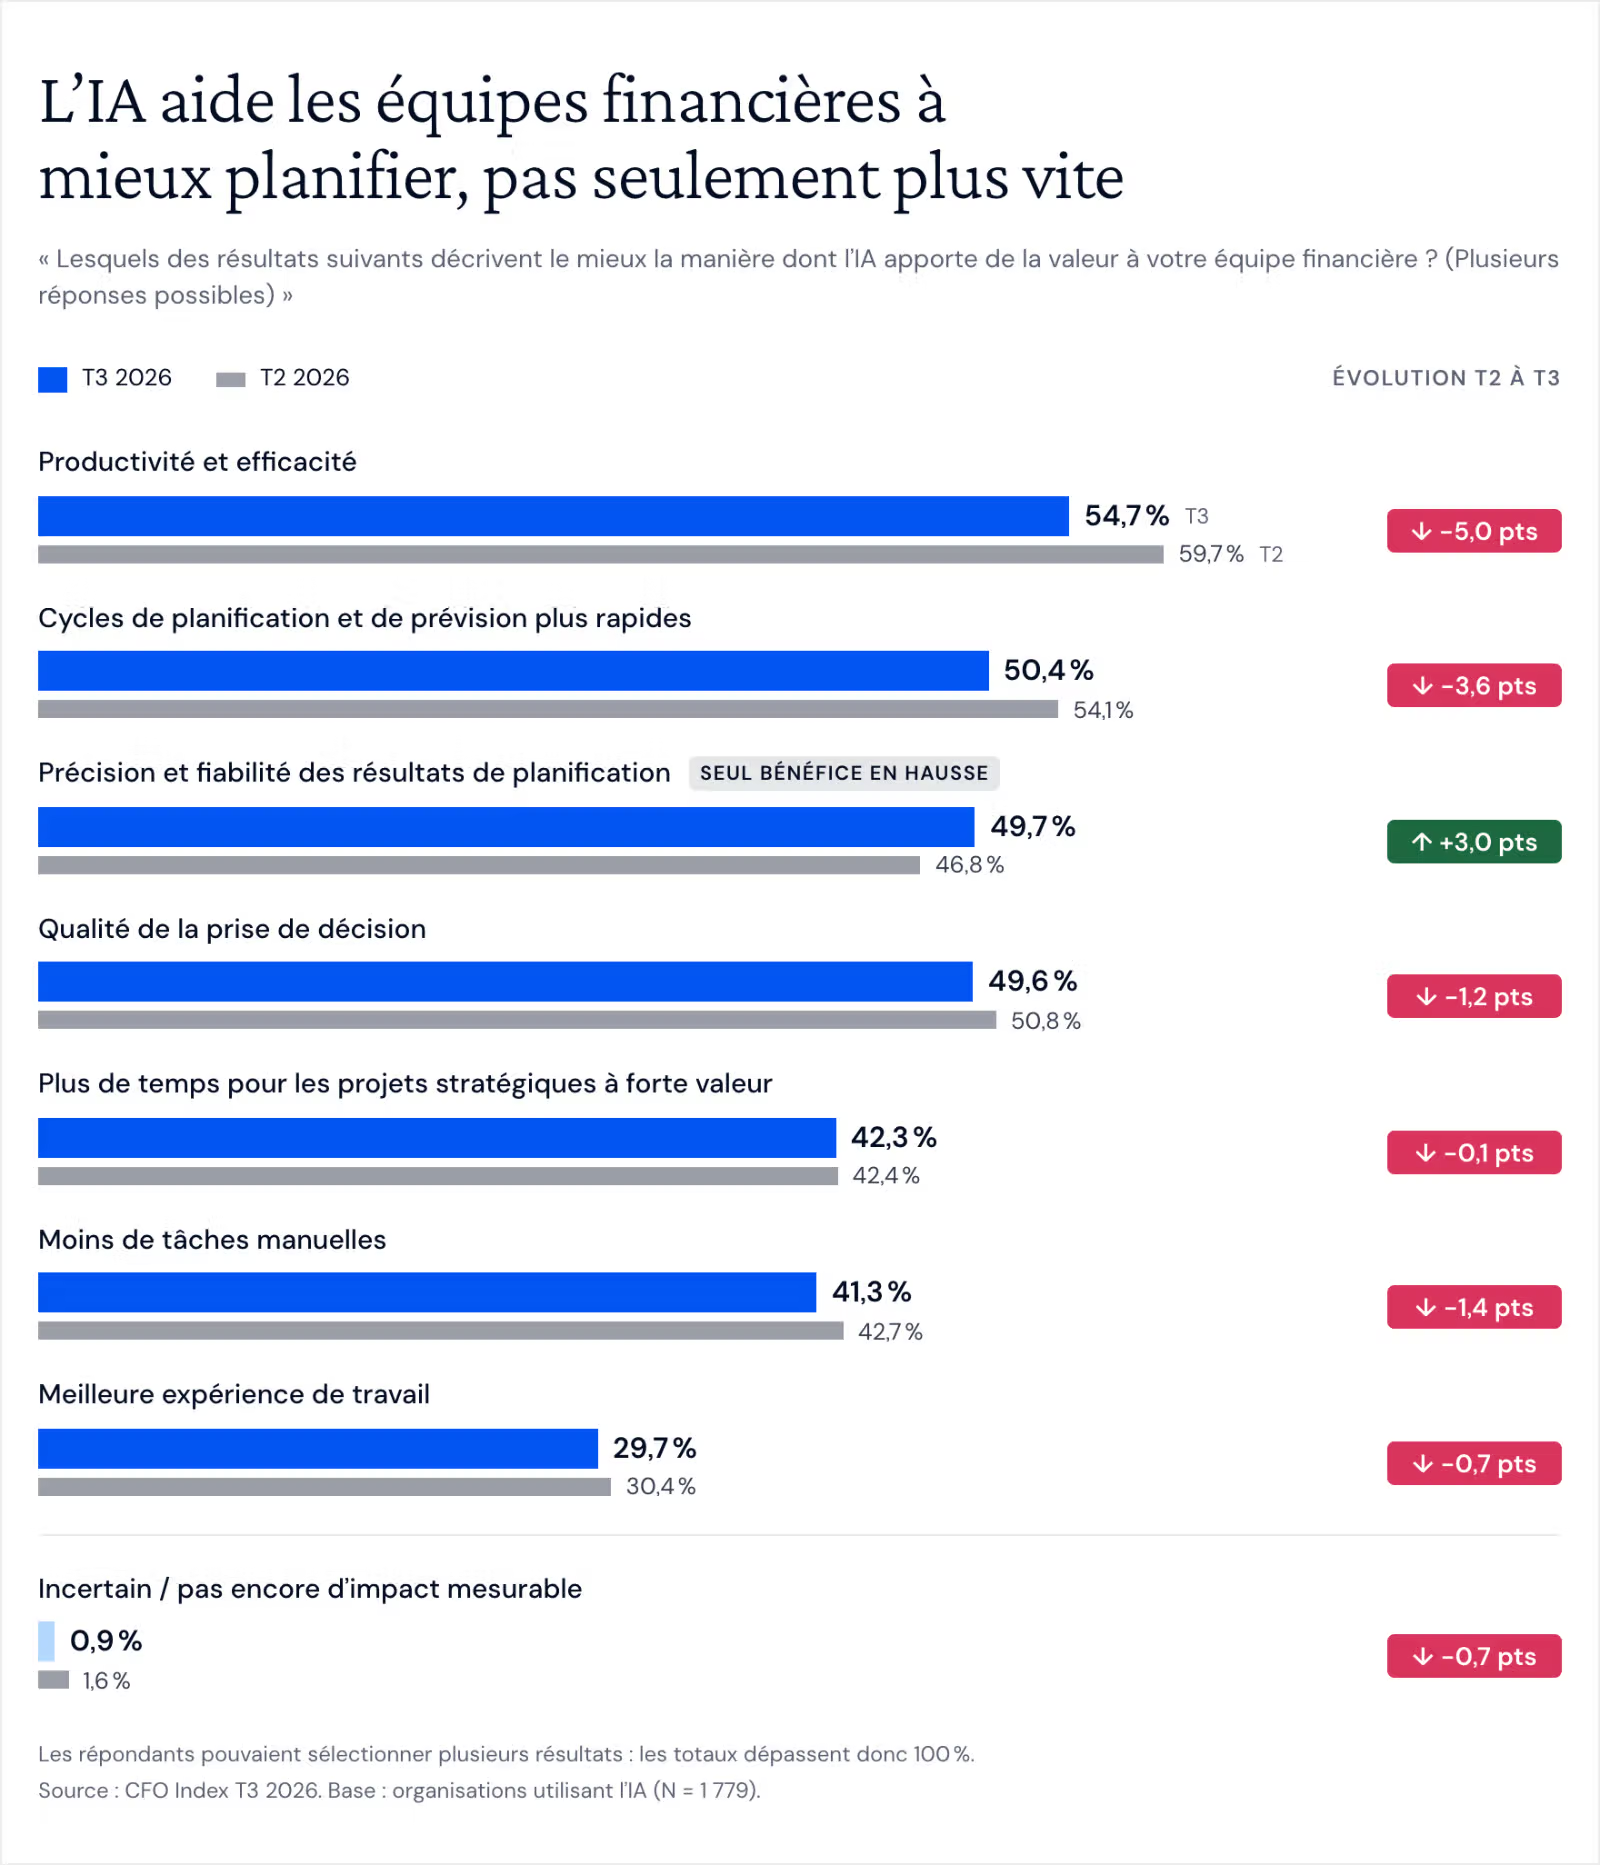
En revanche, la précision et la confiance dans les résultats de la planification ont progressé par rapport au trimestre précédent et se situent désormais presque au même niveau que les gains de productivité et d’efficacité. À mesure que les workflows sont optimisés et s’ancrent dans les pratiques, les équipes sont en mesure de mieux planifier, et pas seulement de planifier plus rapidement.
Du côté des obstacles, l’écart de compétences se réduit, mais la qualité des données reste un problème persistant.
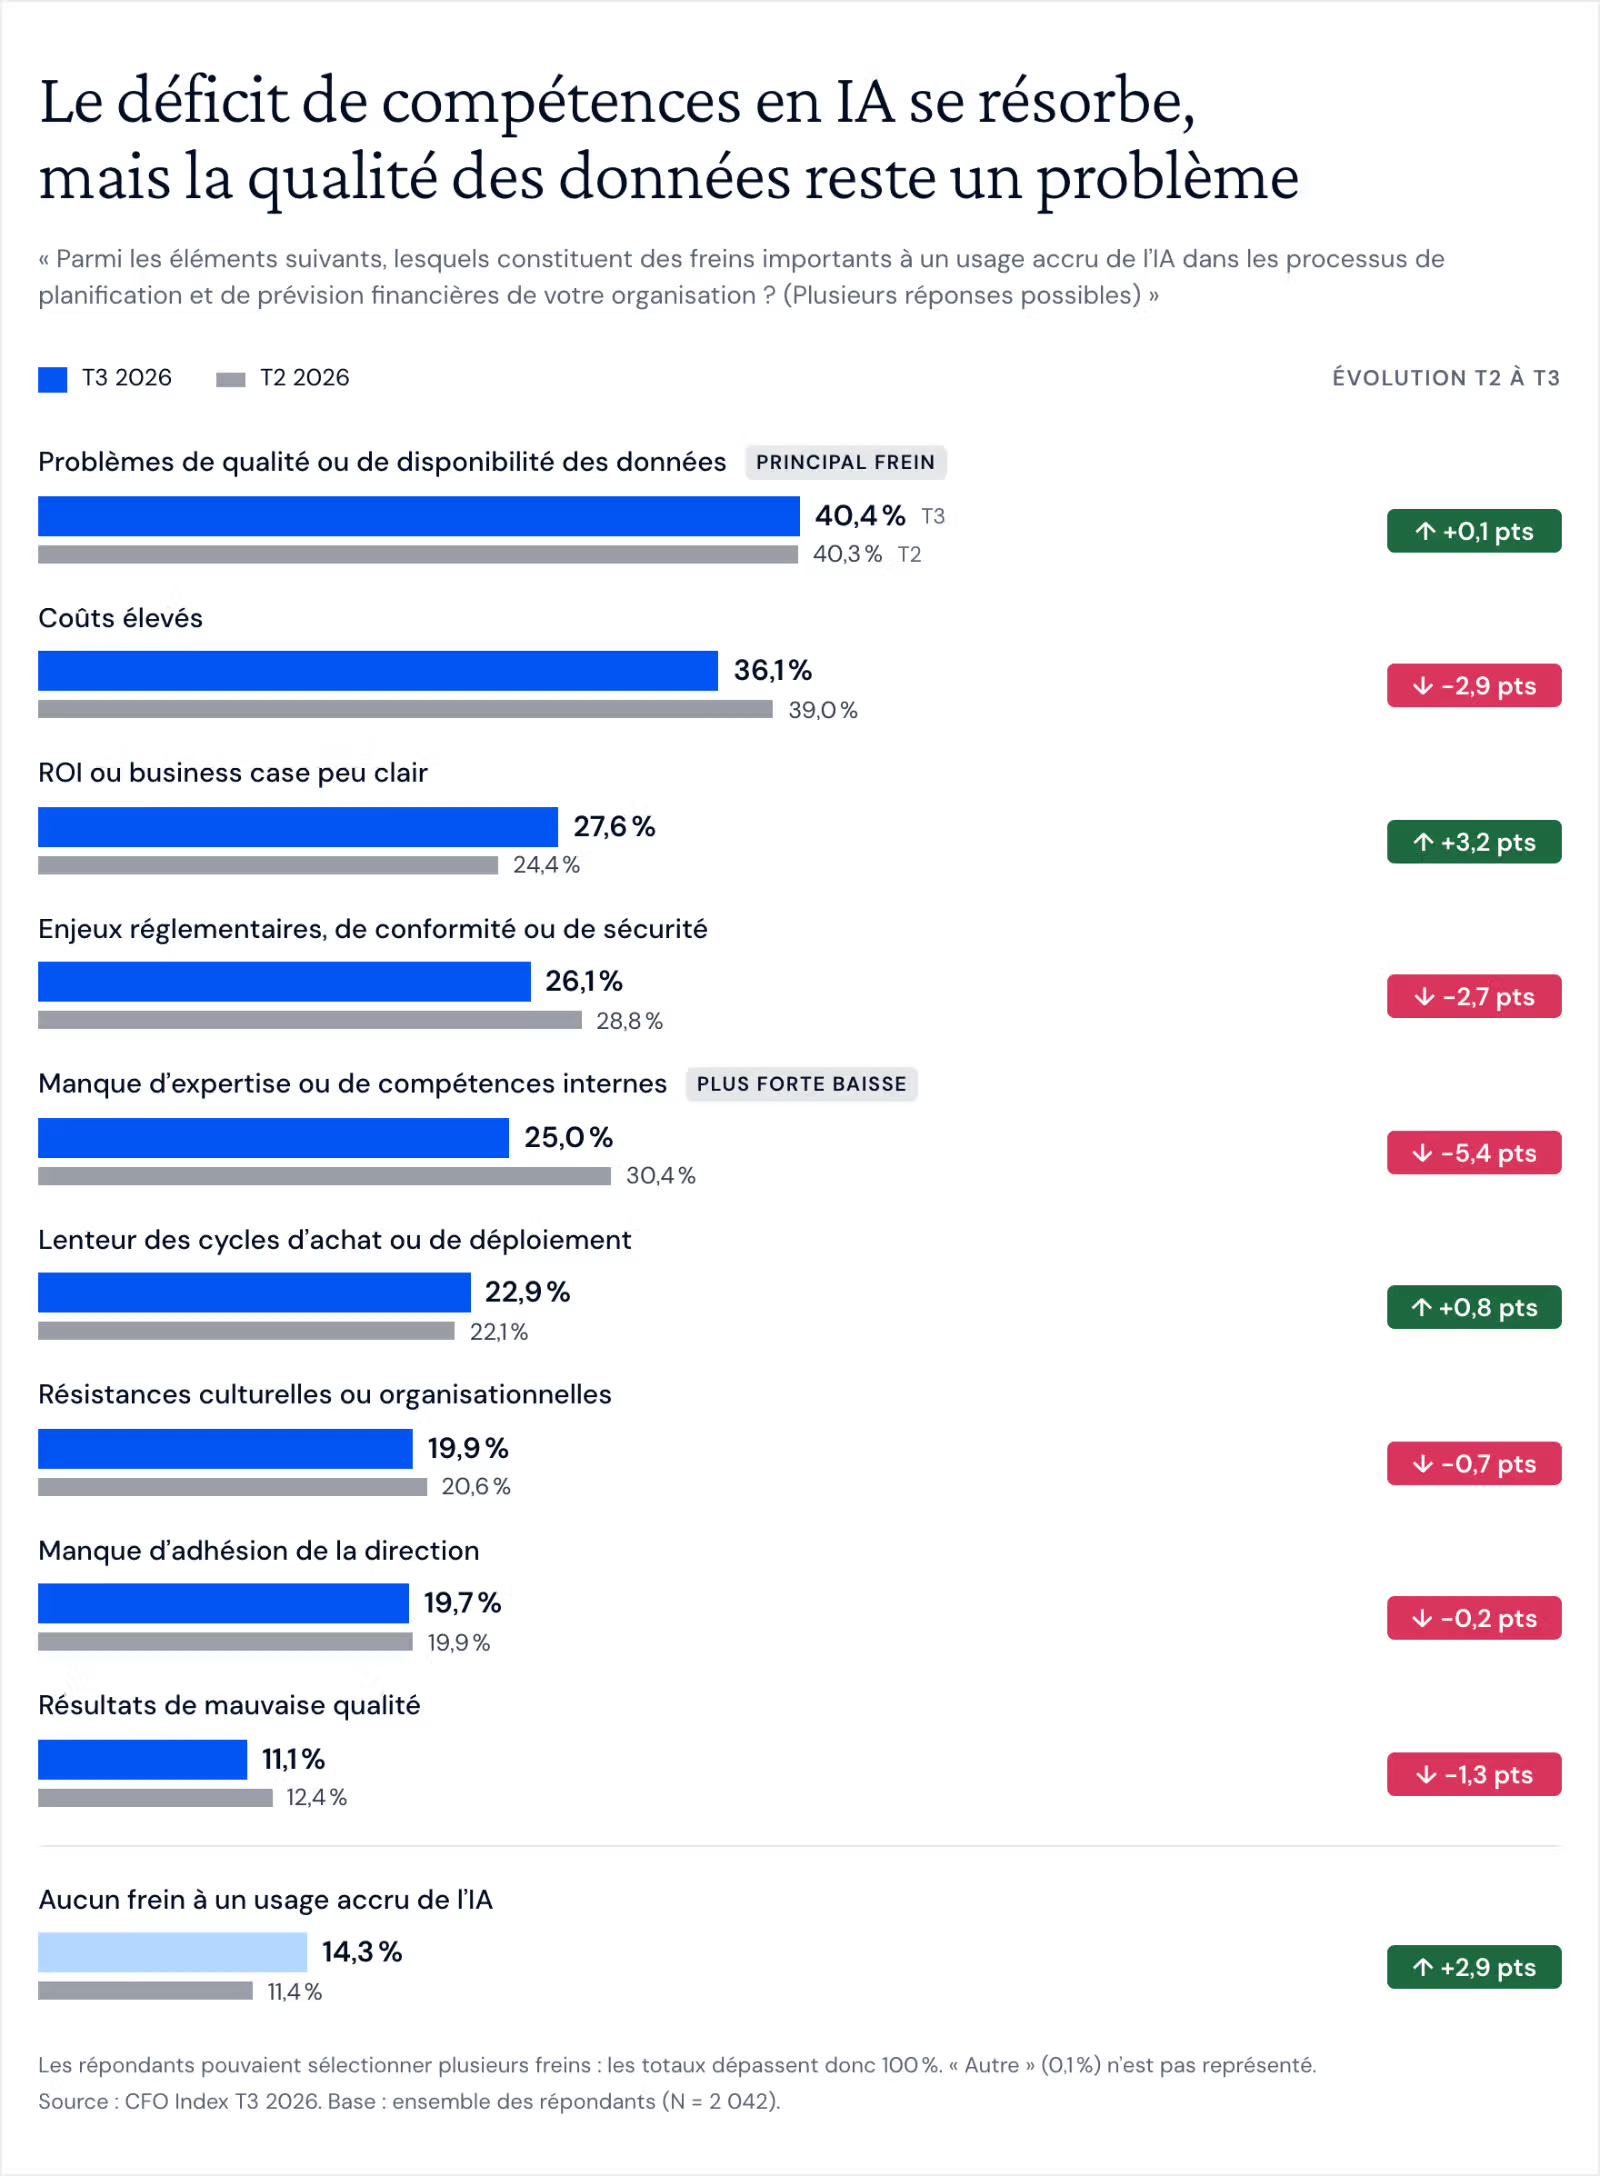
Découvrez comment améliorer la qualité de vos données dans notre guide : Opérationnaliser l'IA dans la fonction finance
Les coûts constituent un obstacle moins important qu’on pourrait le penser, compte tenu du nombre d’entreprises qui dépassent leur budget. Seuls 36 % des répondants citent les coûts élevés comme un frein, soit une baisse de trois points, alors même que 83 % des utilisateurs de l’IA dépassent leur budget. Mais cela paraît finalement assez logique : jusqu’à présent, les dépassements de budget importants n’ont manifestement pas freiné les dépenses. Il est donc peu probable que les coûts soient considérés comme un obstacle par les équipes finance qui cherchent à tirer parti de l’IA.
À mesure que les politiques de gouvernance se renforcent, il est probable que ce chiffre augmente.
Impact sur la fonction finance
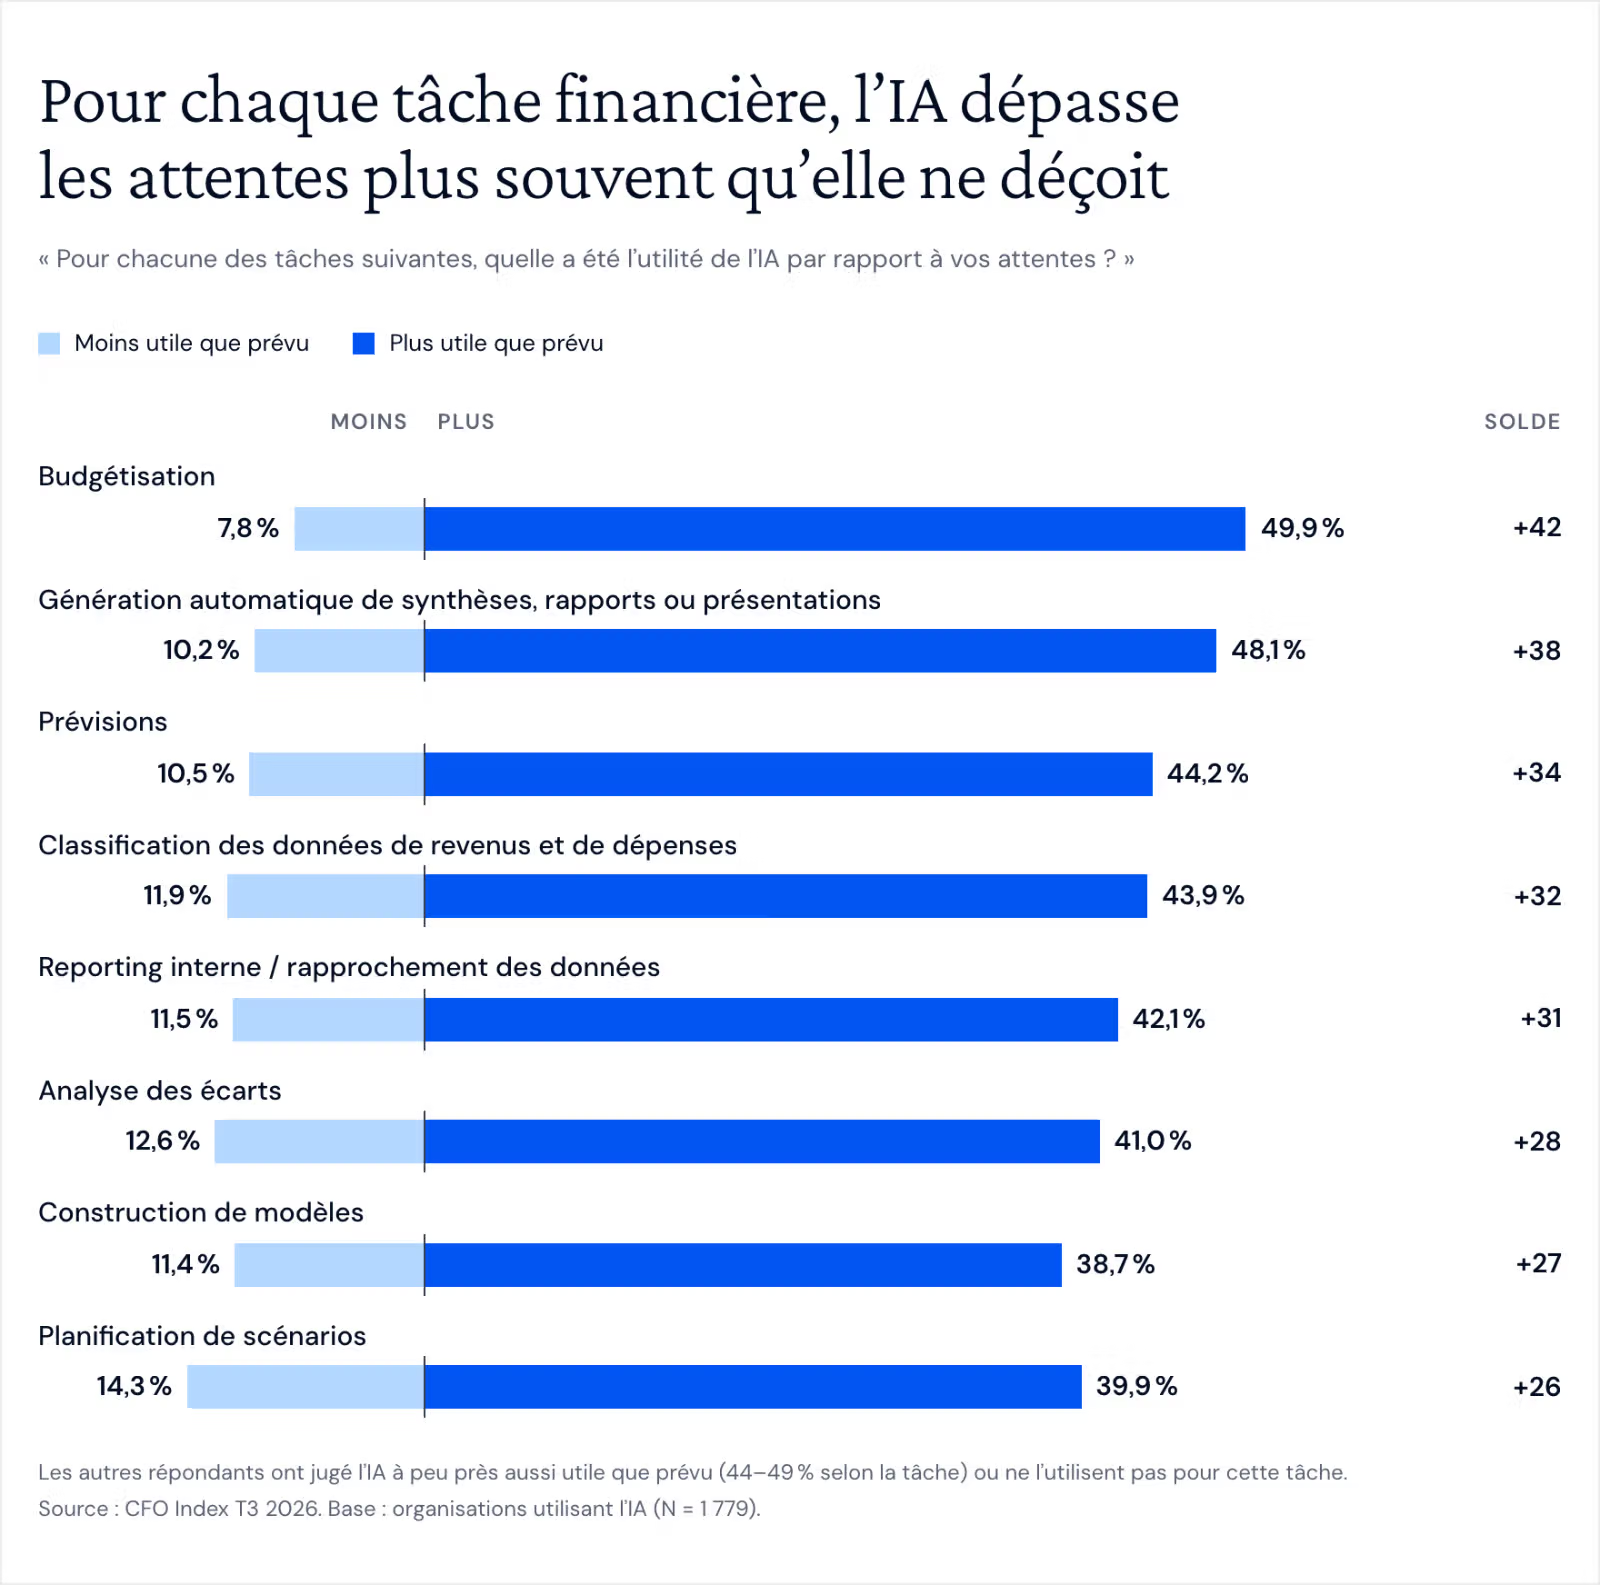
Les domaines dans lesquels l’IA dépasse les attentes
Les répondants sont extrêmement confiants quant au potentiel de l’IA. Pour chacune des tâches étudiées, ils sont plus nombreux à déclarer que l’IA s’est révélée « plus utile » que prévu que « moins utile ».
Sans surprise, l’IA est moins performante pour les tâches qui nécessitent un jugement humain, comme la planification par scénarios et la construction de modèles.
Transformer plutôt que réduire
Davantage d'entreprises déclarent que l'IA a augmenté leurs effectifs finance (32 %) plutôt qu'elle ne les a réduits (20 %). Le changement le plus courant concerne la nature même du travail : 36 % ont modifié le périmètre des postes existants, et 28 % ont créé de nouveaux postes en finance. Seules 12 % affirment que l'IA n'a pas encore entraîné de changements significatifs.
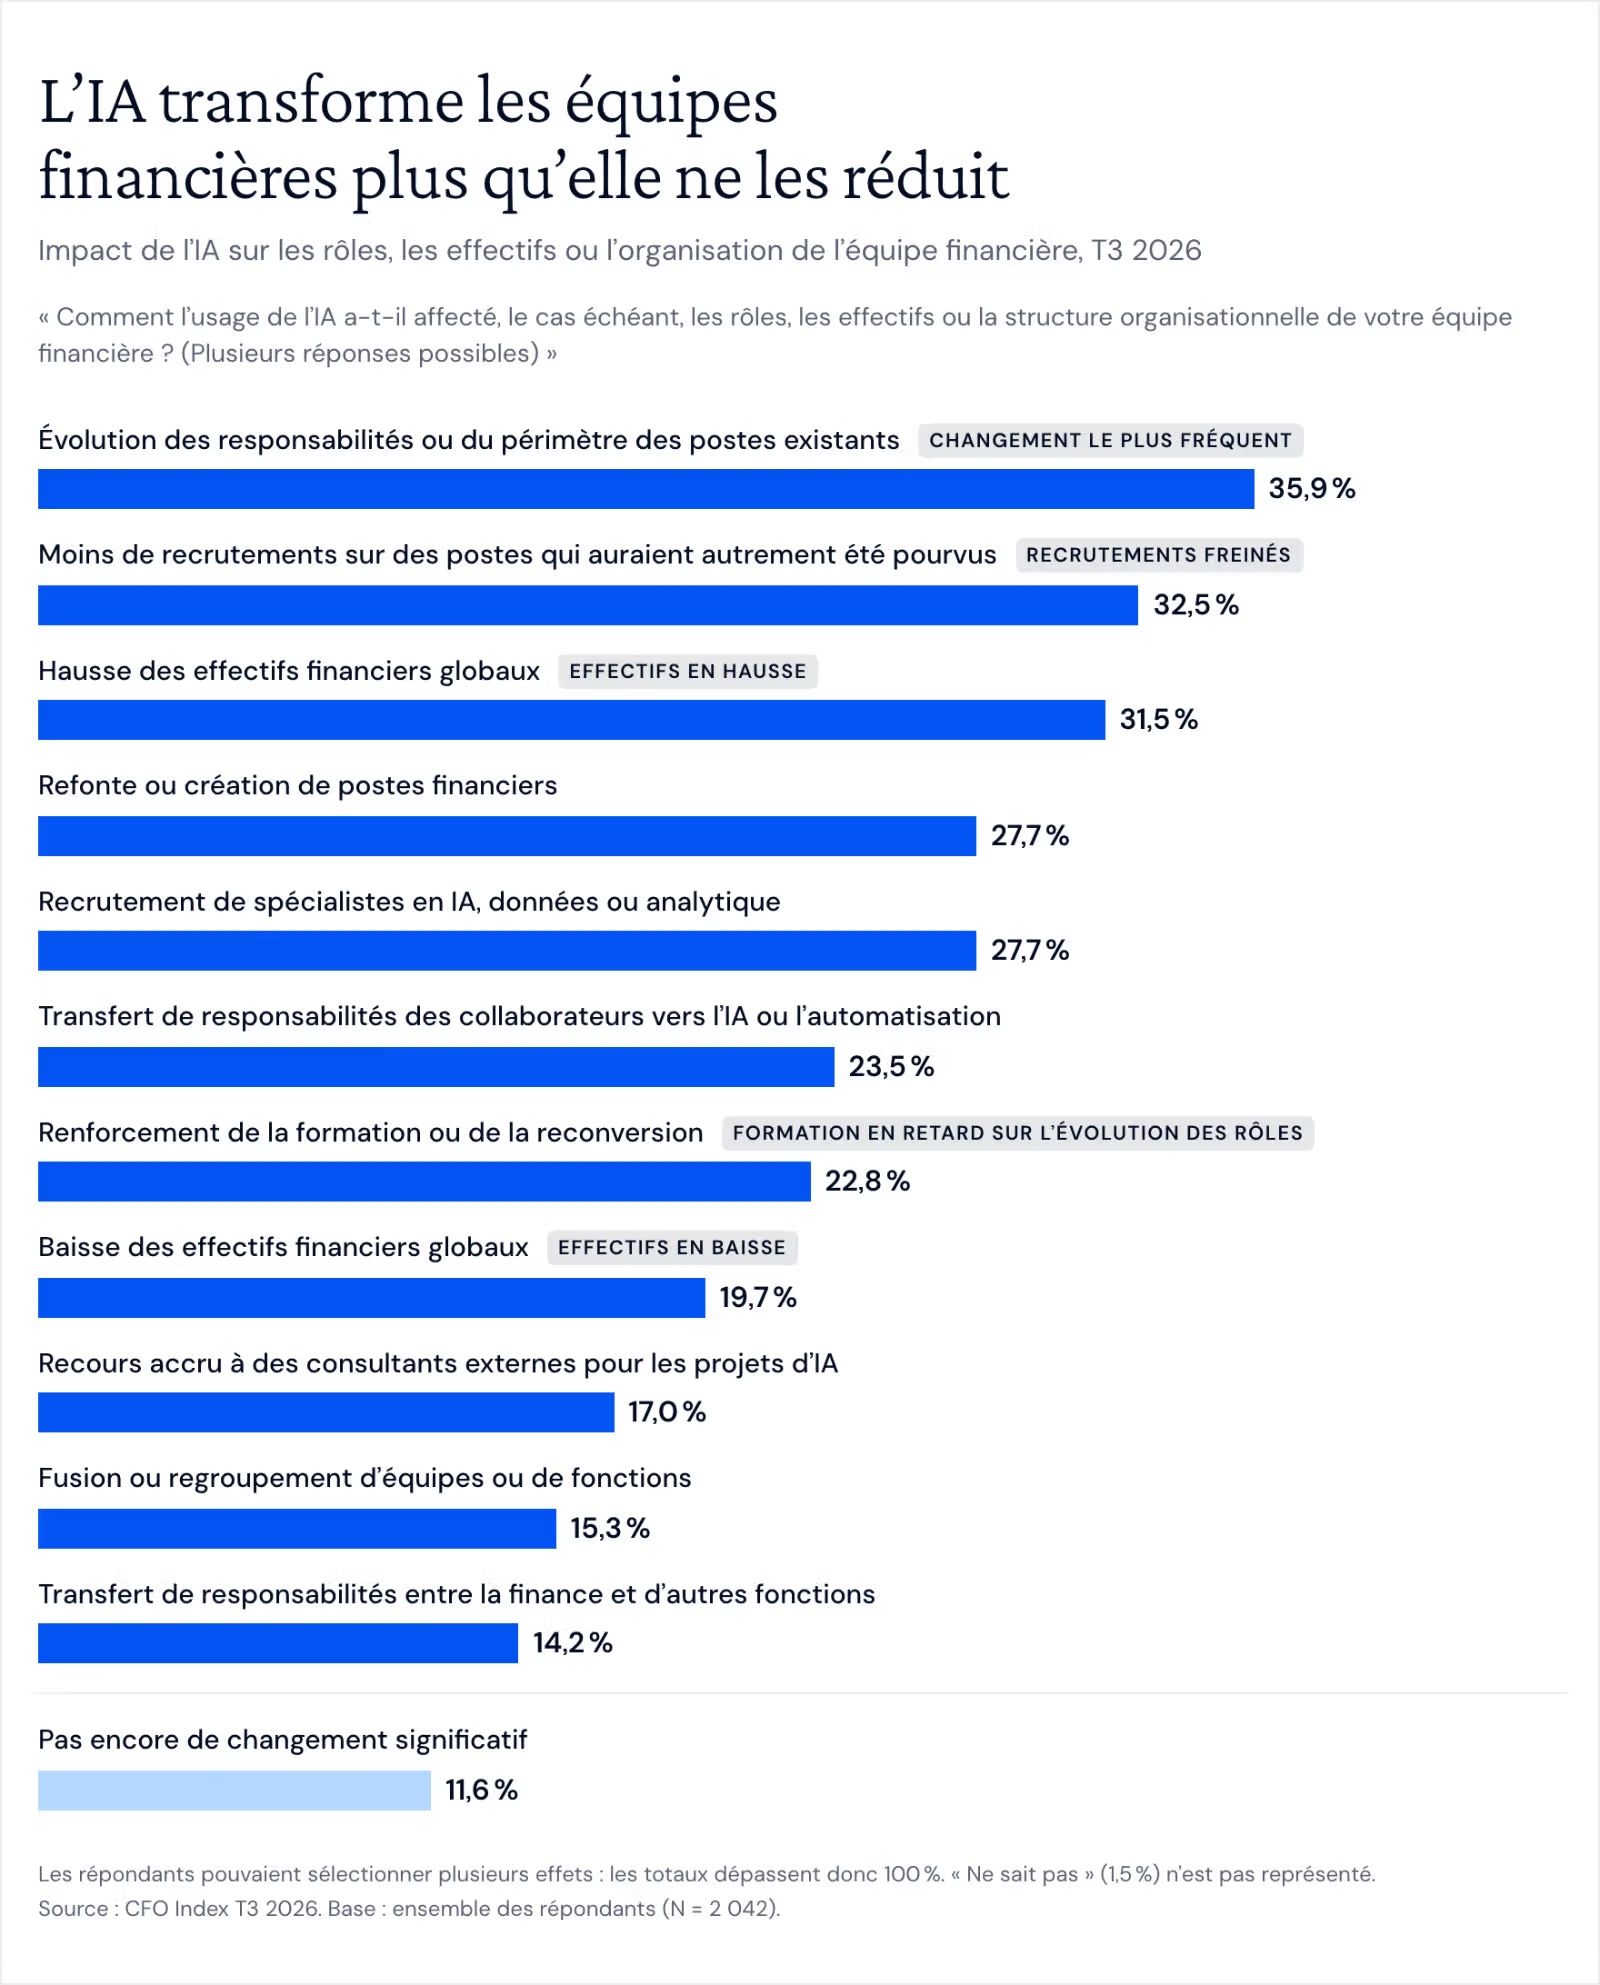
Mais un tiers des entreprises (33 %) ont réduit le recrutement pour les postes désormais couverts par l'IA, une proportion qui se situe entre 30 % et 35 % dans presque tous les pays, toutes tailles d'entreprise et tous niveaux d'ancienneté étudiés. L'IA ne supprime pas beaucoup d'emplois existants en finance, mais elle réduit le nombre de nouveaux postes, en particulier les postes de débutants, où les futurs dirigeants financiers font leurs premiers pas.
On observe également un écart en matière de reconversion. Plus d'un tiers des entreprises ont modifié les responsabilités de leur personnel financier, mais moins d'un quart ont renforcé la formation.
La charge du reporting à destination des dirigeants
Les équipes financières consacrent beaucoup de temps à produire des rapports pour la direction. Le groupe le plus important (39 %) y consacre entre 21 et 40 heures par mois pour préparer des tableaux de bord et des rapports destinés aux dirigeants, et un répondant sur cinq (21 %) y consacre plus de 40 heures.
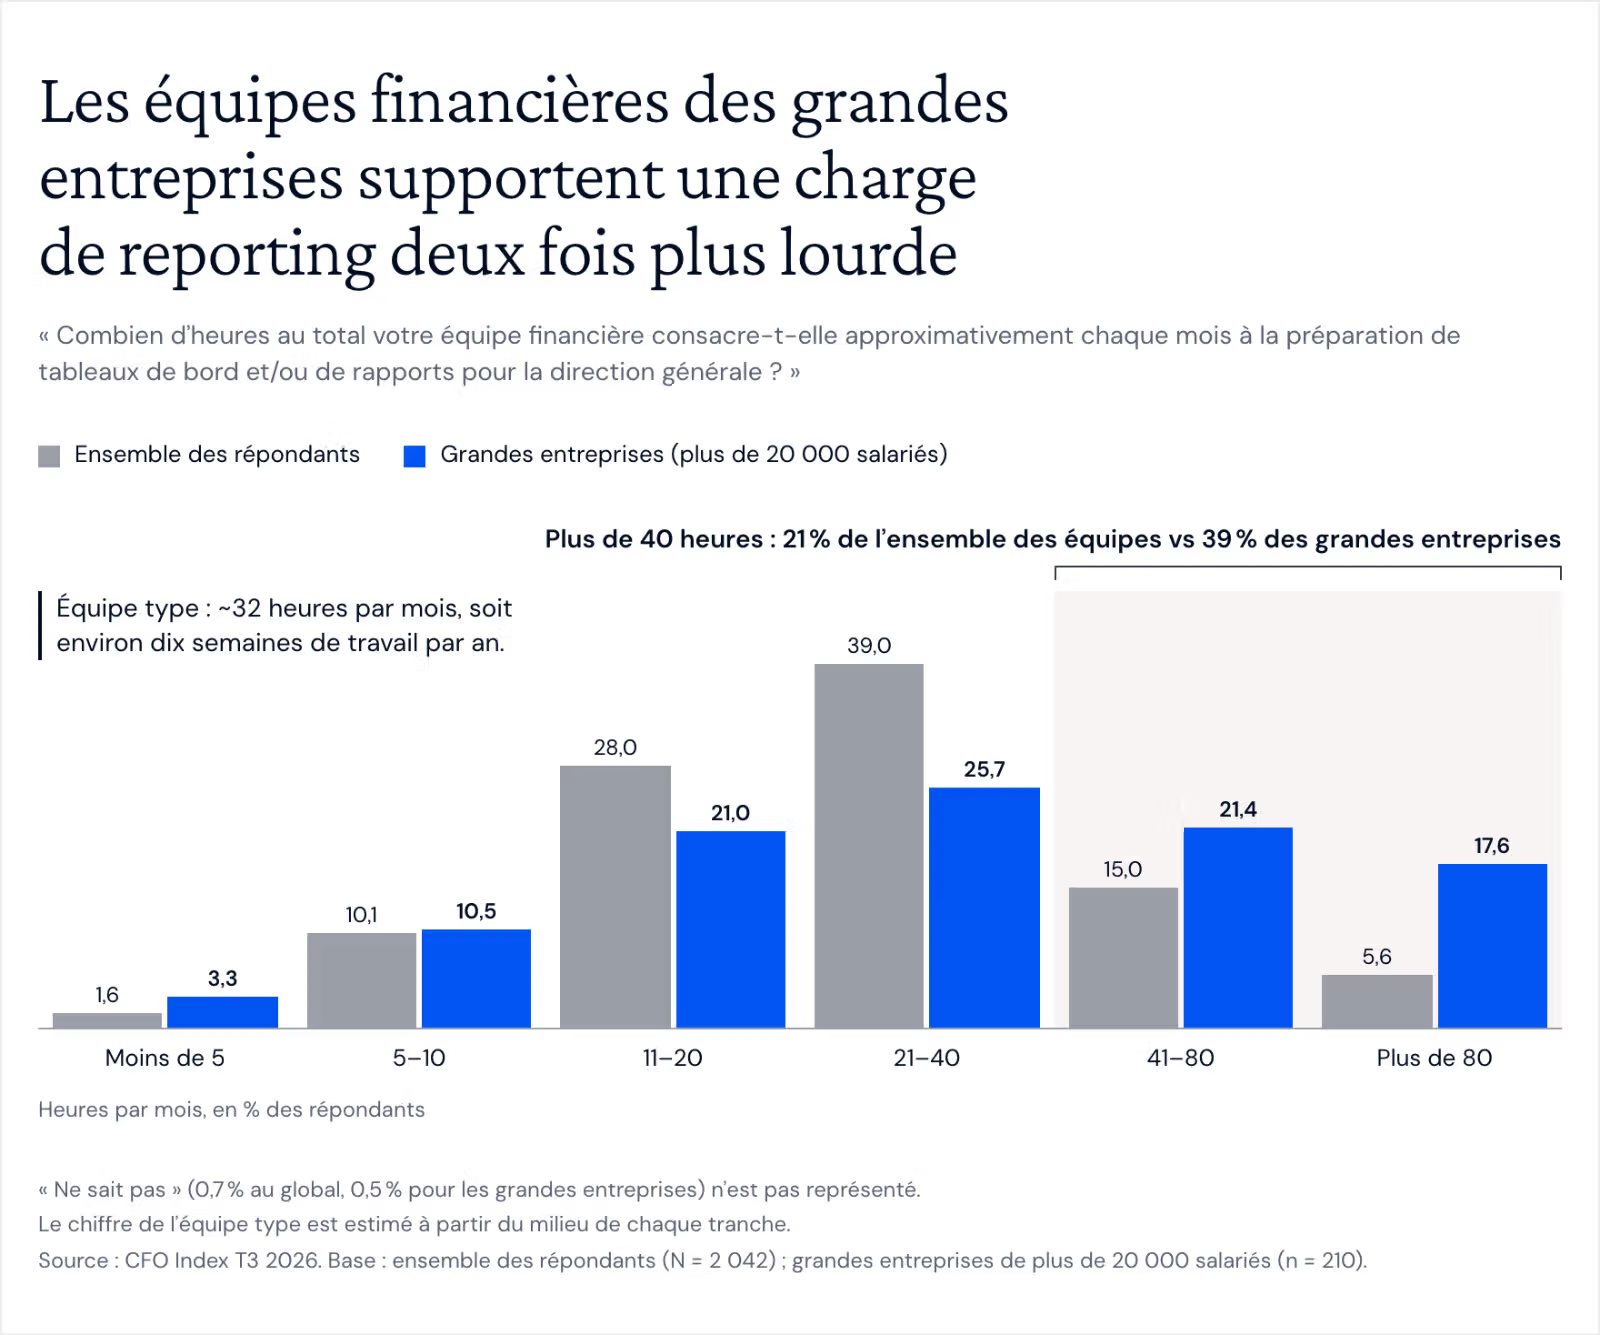
Cela représente environ 32 heures par mois pour une équipe type, soit près de dix semaines de travail par an. Au niveau des grandes entreprises, le tableau est encore plus sombre : 39 % y consacrent plus de 40 heures par mois, et 18 % plus de 80 heures.
Fait le plus surprenant, l'IA ne semble pas réduire cette charge. La génération automatique de rapports et de synthèses est pourtant l'une des tâches où l'IA a le plus dépassé les attentes (48 % la jugent plus utile que prévu).
Or, 30 % des entreprises les plus matures en matière d'IA consacrent plus de 40 heures par mois au reporting destiné aux dirigeants, contre 17 % des entreprises en phase de démarrage. Peut-être que lorsque les rapports deviennent plus rapides à produire, la direction en demande davantage.
Si seulement il existait un moyen de générer instantanément des rapports pour la direction… Découvrez Pigment Frames ici.
Rejoignez-nous pour discuter des résultats
Susan Phan, la CFO de Pigment, animera un webinaire avec John Van Decker, de Dresner Advisory Services, pour discuter des résultats, de ce qu'ils signifient pour vous, et de la manière dont ils devraient orienter vos plans.